一天一百二十万美元:一艘油轮怎么把全世界都拖下了水
署名:老李千问
先说个数。这两天 Lloyd's List 上一条消息,VLCC 的日租金冲到了 一百二十万美元。六个月前这个数是十二万。半年十倍。有人算得更精细:平均一艘超级油轮一天的租船成本 120 万美元,而这条新闻下面配的那张图里,一条 2025 年的老数据写着 29,900 美元。四十倍。
我干这行有些年头,见过 2008 年,见过 2015 年那波腰斩,见过 2020 年海运费创纪录。那几次都有一个共同点:船是真的不够。这一次不一样。这一次船 plenty,一船难求的是别的东西。
所以我想先把结论摔在桌上:这不是运价上涨,这是风险定价。整个 2026 年上半年到现在的油轮市场,涨的不是运力稀缺的钱,是霍尔木兹和红海这两条咽喉要道被捏在别人手里的钱。船东不是在赚运费,船东是在赚"敢不敢走"的溢价。这两种生意,长得一样,本质差着十万八千里。
两条海峡,一个数学题
先把地理讲清楚,因为很多讨论总是把它讲成一团浆糊。
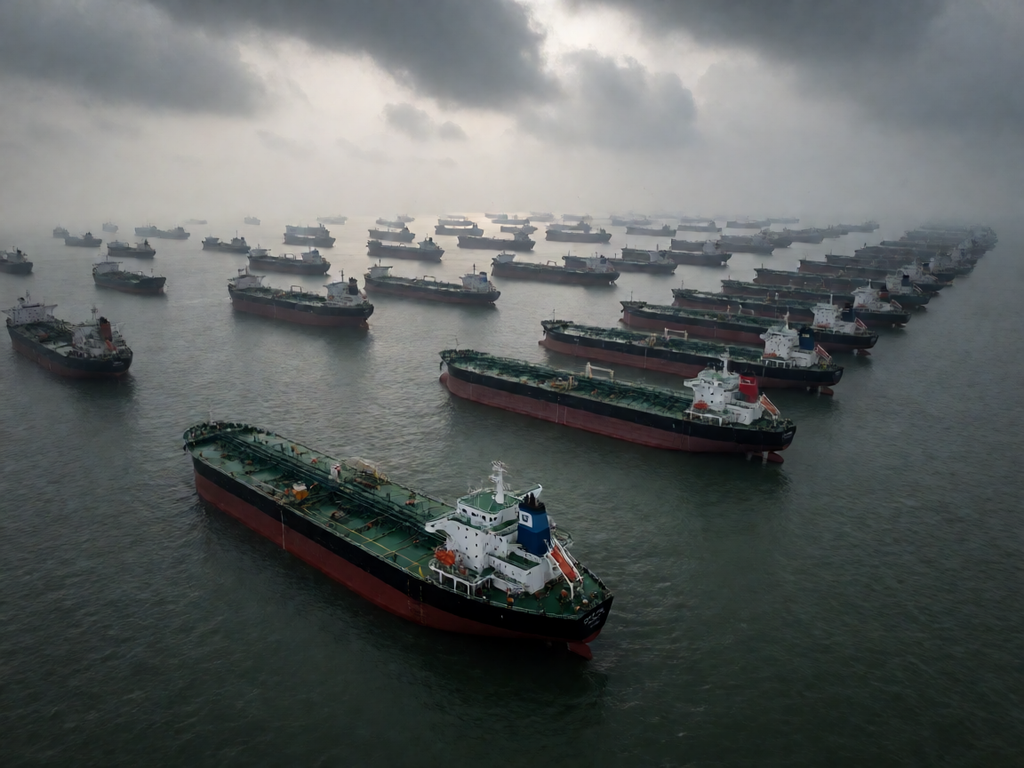
霍尔木兹海峡在波斯湾出口,伊朗的领土从北岸伸出来像一把匕首,全世界 约五分之一的石油消费量——按不同口径是每天 2000 万桶上下——要从这道刀口挤过去。这条道在 2026 年 4 月一度宣布重开,7 月 Reuters 的报道说油轮流量"接近停摆",8 月初 48 小时里连出三起霍尔木兹incident,9 月 4 日 Euronews 的标题很直白:"重开霍尔木兹,混乱统治",伊朗又加了一轮新条件。9 月 26 日,特朗普明确拒绝伊朗的开放方案。
然后是红海。胡塞武装在也门西岸推进,9 月 12 日多家媒体同时报"胡塞向曼德海峡方向推进",Windward 的标题更狠:"胡塞拿下佩林,Petroline 被打,日运费越过一百万美元关口"。9 月 25 日 Financial Times 报道胡塞承诺不针对欧洲船舶——这句话本身就说明,前面打的全是别人的船。
把这两条线摆在一起,就出现一个几何学上很难受的局面:中东的油要么不走霍尔木兹,走沙特东岸的红海管道;要么不走红海,直接横跨霍尔木兹。历史上这是一道很简单的选择题,现在两个选项都有人在头顶上举枪。
结果就是:绕。VLCC 装两百万桶原油,从中东到东亚,绕好望角比走苏伊士要多烧 3000 吨燃油、多走十天。船是同样的船,吨位是同样的吨位,可你从"十天的活"变成"二十天的活",船的年化供给就被凭空砍掉一半。这一砍,就够运价翻几倍了。这不是什么玄学,这是除法。
沙特跌到 36 年最低,这事不对劲
9 月 9 日纽约时报那篇《沙特石油出口暴跌,战事蔓延切断航线》,9 月 10 日 Al-Monitor 的标题更直接:"沙特石油产量跌到 36 年来最低"。9 月 10 日另一条:沙特原油出口跌到 13 年最低。9 月 5 日还有一条说出口跌到 9 年低点——同一个月里三种说法,说明数据还在动,但方向没人怀疑。
沙特是那种"我什么都不缺,只需要把油从我家后门运出去"的国家。它有的是产量,有的是客户,缺的是一条安全的路。9 月 13 日它把那条绕开霍尔木兹的关键管道直接关掉了;9 月 14 日有无人机打中沙特管道;9 月 18 日路透社报道中国请求伊朗约束胡塞对沙特石油设施的攻击,油价应声下滑——你看,连中国都要下场去劝架了。
这里有个反常识的地方:油价其实没怎么疯。9 月 11 日路透社的解释性文章标题就是《油价破 100,为什么还这么低》。原油期货在 100 美元上方来回晃,比很多人想象的温和。运费却飞了。
这个背离才是整件事最核心的裂缝。油价没涨十倍,运费涨了四十倍。说明什么?说明涨的不是"油不够"的 scarcity,是"船不敢过"的 risk。陆上的油一点没少,堵的是海峡。而一个油轮公司今年二季度赚了 6.59 亿美元(Frontline,2004 年以来最强单季),股价还因为要发特别股息而在除息日跌了 6%——市场已经开始算 2027 年的账了。
所有人都看懂了,于是所有人都下船
这是最反讽的一段。
6 月 8 日 gCaptain 报道:新造超级油轮订单量创历史新高,超过 2008 年的峰值。BIMCO 7 月的数据更狠:上半年 VLCC 新订单 5450 万载重吨,已经把 2006 年全年纪录甩在身后;7 月 13 日的周报说原油油轮新订单冲到 6000 万 DWT。整船厂订单簿创 17 年新高,驱动力就是油轮。
你把所有时间线摆在一起看:
四月霍尔木兹关闭,运价起飞。
六月船东在最高点疯狂下单造船厂。
九月二十六日特朗普拒绝伊朗方案,运价再上一层。
九月底,市场开始担心 2027 年。
这就是一个非常标准的周期顶部形态,而且是最标准的那种。2008 年那轮一模一样:船价最高的时候交船订单最多,2026 年上半年交了 5450 万 DWT 的船单,交付期两到三年。也就是说 2028 到 2029 年,一条破纪录的运力墙会从船厂里滑出来,撞在一条刚刚经历过四十倍运价的、已经被彻底透支的市场上。
船东不傻。船东比谁都懂周期。所以为什么还要下这么多单?两个原因,简单得让人难受:一,六个月十倍的运价,就算只做五年,也够还清所有旧船的债还能剩下养老钱;二,7 月 Seeking Alpha 那篇标题写得客客气气但内容一点也不客气——"创纪录的 VLCC 订单敲响了航运市场下行的警钟"。警钟都敲了,订单照下。这就是市场。所有人都知道自己在干什么,所有人都觉得自己是那个例外。这就是我们说的"非理性繁荣",翻译成人话就是:大家一起赌自己是最后一个接盘的人。
保险费才是真正的武器
3 月 2 日 gCaptain 有一条标题:"保险公司刚刚把波斯湾每一条船的保险都撤了"。3 月 11 日 Lloyd's List:海湾战争险保费每航次达到七位数美元。8 月 4 日,48 小时内第三起霍尔木兹事件。8 月 12 日半岛电视台讲清楚了:霍尔木兹和曼德海峡一关,运费怎么涨的。8 月 24 日 Asia Times 那篇标题起得最好——"保险显示霍尔木兹是一张资产负债表,不只是一块战场"。
这话值得多看两眼。保险公司不打仗,保险公司只是算账,但它算的那本账比国防部的战报更接近真相。一条船的战争险保费,是所有人对"这条海峡有多危险"这个问题的实时投票。它不撒谎,因为撒谎要赔钱。
我认识一些船东,四十岁上下,跑中东航线十几年,以前过霍尔木兹就是过个收费站,交点保险钱走人。现在他们在船上挂出来的规避区图,绕的路线比去欧洲还远。有个船长跟我抱怨,说他宁愿多跑一万海里,也不要在某个海峡里"赌一把"——因为赌输了不是赔一条船,是赔一条船外加一个国际法庭上说不清的过程。
所以真正的产业链是这样传导的:海峡有风险 → 保险涨保费 → 船东算账不过 → 绕航或者不接单 → 有效运力下降 → 运价暴涨 → 货主买单 → 最后由终端消费者买单。中间每一环都觉得自己很无辜。
集装箱船那边也在烧
别以为油轮的热闹跟集装箱船无关。
9 月 17 日路透社:集装箱运价可能测试历史新高。9 月 18 日 IndexBox 的数据:远东—美国航线运价暴涨 324%。9 月 15 日 Maersk 股价大涨。9 月 2 日 FreightWaves 报亚洲—美国运价越过 7900 美元/40 尺柜。Lloyd's List 5 月底那篇标题叫《霍尔木兹危机的副作用:集装箱运价急剧上升》——注意"副作用"三个字。分析师预测的是历史新高,原因是旺季需求撞上中东扰动,燃料成本又跟着油价一起涨。
马士基 9 月 16 日被曝出要下单 42 艘 LNG 双燃料集装箱船,总额 89 亿美元。这个数字放在 2020 年是不可想象的。彼时你跟船东说"未来十年最大的变量是碳排放",他请你喝茶。
顺便说说船厂。9 月 22 日到 27 日这一周,中韩 LNG 船东大战的连续报道:中国已经把大型 LNG 船建造能力扩展到 6 家船厂,7 月在手订单上首次超过韩国,恒力重工用"先造后卖"的模式切入 9 月 18 日公布计划,韩国三大船厂在产能见顶和技术路线上死守。马士基的订单 18 日给了恒力——CMA CGM 更早,6 月 18 日就下了第一单。
这件事的深远程度可能超过运价。运价是三个月的新闻,LNG 船厂格局是二十年的新闻。三十年前韩国的崛起靠的是便宜,二十年后的今天它靠的是膜式围护系统的专利墙、30%以上的高端船型份额、和一套"我们做过 600 艘 LNG 船所以我们不会出事"的信誉。中国要打穿这个,不是靠便宜,因为便宜早就不管用了,是靠把船厂数量堆到六家、把交付速度压到对手一半。二十年后回看,2026 年可能就是个分水岭年份。
别高兴太早:这些钱正在反噬
说点不那么让人兴奋的部分。
沙特 9 月 12 日的报道里,胡塞推进威胁的不仅是石油,还有"其他海湾水域也不安全"这条逻辑线——一旦波斯湾和红海同时被归为高危,海湾船东的处境就会从"贵一点"变成"接不到单"。真到那一步,前面那套"高价补偿风险"的模式也失效了,因为货主不是加钱就敢走,是根本不发货。运价再高,没有货。
船员问题更实在。4 月 Splash 24/7 有一篇标题叫"霍尔木兹危机中海员们前所未有的处境";5 月 9 日 Marine Insight:超过 9000 名菲律宾海员从霍尔木兹危机中撤离;5 月 19 日印度也有 3217 名海员从海湾撤出,其中 61 人是在过去 96 小时内撤的。7 月 28 日 Insurance Business:船员短缺把风险定价进一步推高。船员本身就是风险的一部分——这条逻辑粗糙但成立。
9 月 28 日 Hellenic Shipping News 今天的 METAVASEA 调查把这个说得更透:船东的气候雄心在往上走,行业的能力建设跟不上,而海员把疲劳列为头号问题。一份 2026 年 2 月 Seatrade 的报告说《海事劳工公约》二十岁了,休息时间危机和海员短缺同时存在。9 月 4 日 WorldCargo News:海员幸福感"从冲击滑向慢性劳损"。
翻译一下:把每一条船的驾驶台变成 24 小时睁着眼盯着雷达和 AIS 的地方,把每一个航次的工期拉长到二十天,把每一次交接压缩到极限——这套东西在人的层面不可持续。运价可以用保险和算术撑一年,撑不了五年。所以最后的结果可能不是运价永远高,而是一个高运价、高事故率、高索赔率的畸形市场,在某一天自己塌掉。
说点实在的
如果你是船东:现在手上有多余的船,纯 VLCC 长期合约签得越满越好,但别学上半年那个节奏把手里的现钱全压成新船单。5 月 26 日 Frontline 拿了 2004 年以来最强的一季业绩,股价当天还是跌 6%;9 月 18 日大额分红除息又跌。别把"赚钱"和"值得追"搞混,这两件事在周期股上从来不是一件。
如果你是货主/租家:现在签期约,别赌明天更便宜。运价的四十几倍是真实的,运价的回落也是真实的,但没人知道哪天回。9 月 18 日中国一开口,油价当天就跌——政治变量能在一个交易日内抹掉半个季度的涨幅。
如果你是看热闹的:记住一句话——这个世界从来不是被"缺油"卡住的,是被"不敢走"卡住的。以后你看到任何号称"卡脖子"的说法,先问一句:卡的是产能,还是通道?卡的是东西,还是胆子?这两者的价格弹性,差了四十倍。
我们这行有句话叫"航运是第二个周期的海洋",说的就是运价周期比制造业周期慢半拍。现在制造业早就在讨论订单回流了,油轮还在讨论要不要多订两艘船。半拍之差,七年之差。
行,写到这儿。油价我猜三个月内还会震荡,运价我猜半年内必有一轮像样的回调,2029 年交付的那批船会在某个冬天的港口排队等货——这三条如果全错了,我回来删文章。
祝各位航行平安。真的,平安比什么都值钱。