一天120万美元:油轮史上最疯的一年,和一群被当成耗材的人
老李千问 · 航海资讯深度分析 · 2026-09-29
这两天海上最贵的数字,不是一桶油,也不是一条船。
是一条船一天挣到的钱。
《金融时报》上周三报道,油轮租金创下每昼夜 120 万美元的纪录;FreightWaves 说得更直接,租船费冲上一天一百万美元,一位原油交易商干脆不租了,转身去买船;连《24/7 Wall St.》这种平时只聊理财的媒体都忍不住探头,说运一船油的运输成本现在是一天一百万美元,而角落里一只几乎没人听过的能源 ETF,涨了超过 4000%。
一年之内,VLCC 运价涨了 800% 以上。二手油轮价格跟着涨,涨了 62%。
我在这行干久了,看到这种数字的第一反应不是兴奋,是想找尺子量一量,看看是不是量错了单位。
没量错。我核对了好几个信源,数字都对得上,只是它们共同描述的不是一场繁荣,是一场重新定价。
一天一百二十万,这船是镶了金边吗
我给你算算这笔账,你就明白贵在哪儿了。
一条 VLCC 一年大概运四百万吨原油,放在十年前,这样一条船一天的租金,行情好的时候也就几万美元,差的时候几万块美金都能把人愁死。现在是一百二十万。翻了几十倍。
这意味着什么?意味着运一趟油的运费,得用这一船油的利润去买单,而大多数航次的运费,已经吃掉了油价的很大一块。炼厂不愿意认,贸易商不愿意认,最后这个账单会一路传下去,传到加油站,传到每一个开车的人身上。
证据不新鲜。《Seeking Alpha》上周三说,伊朗战争在霍尔木兹拉高闸门之后,沙特的石油出口创了战争爆发以来的最高水平;而《OilPrice》同一天报的是另一面:运费的暴涨让日本的原油进口成了全世界最贵的。
看见了吗。同一周里,一边是产油国把桶往死里卖,一边是依赖海运的国家在账单上流血。
这就是海上的老规矩,从来没变过:海运的风险可以定价,但不能凭空消失,它只会换一个人承担。沙特可以承担,沙特有主权基金,有绕开海峡的能力,也有跟买方讨价还价的本钱。日本不行,日本没有油,也没有多余的船。日本只能买。
再往远处看一步,那些既没有石油、又没有硬通货去支付运费的进口国,是怎么把这份贵的账单扛下去的?扛不下去的时候,那些船就会掉头去别的地方。航线空了,运价再涨一圈。这是个循环,而且越转越快。
王小波有句话讲得很损,他说人的一切痛苦,本质上都是对自己无能的愤怒。集装箱的愤怒,版本不一样:是对一张运价单的愤怒。你买不起的是油,可你连生气的对象都找不到,因为发票上写的是"运费",没有脸。
钱都跑哪儿去了——买船的那个算盘
如果说运价涨是结果,那下面这个动作就是趋势。
FreightWaves 那篇报道里最要紧的一句不是"日租一百万",是"原油交易商转去买船了"。想明白这一步,你就明白这轮疯癫的性质变了。
租船和买船,是两个完全不同的生意。租船每天重新谈判,今天一百万,明天可能八十万,船东赚的是波动的钱。买船是把波动一次性吃掉——船现在就值这个价,运价以后是涨是跌都归我。当所有人都在抢着租,而买船能把未来的高运价锁成今天的资产,理性人都会去买船。
所以二手船价才跟着涨 62%。这 62% 是这轮行情里最实在的东西,比运价更实在。运价是每天重开的牌,船价是市场对这条船未来几年能挣多少的集体投票。一千个市场参与者用真金白银投出来的票,比任何一个分析师的 PPT 都可信。
顺着这条线往下,钱最终会流到谁手里?船东、贸易商、对冲基金,最后是保险公司。
保险这条线最值得说,因为它最闷声发大财。IUMI 的数字摆在这儿:2025 年全球 marine insurance 市场规模 426 亿美元,综合保费涨了 5.5%,船壳险涨了 9.4%,而 IUMI 自己的评价是"基础市场依然疲软"。
426 亿美元听着不少。但把它摊到全球几万亿美元的海上货值上你就能看出来了:这是一个比例被压得很薄的行业,它赚的是"出险那一次"的钱。而现在,能让它出险的可能性,突然被战争拧大了。
《EnergyNow》9 月 28 日的报道就是明证:胡塞的封锁之后,红海战险成本又涨了。
我说句不中听的:保险公司这几年过得太好了。船东这几年过得也很好。难的是被这两笔钱夹在中间的船长——一个在上百万美元日租的船上签着两年合同,遇上航运市场最红火的时候,却发现自己的年终奖跟这个数字没有任何关系。
海上的分配从来不是按贡献来的,是按议价权来的。这条铁律,几百年没变过。
船厂满了,然后呢
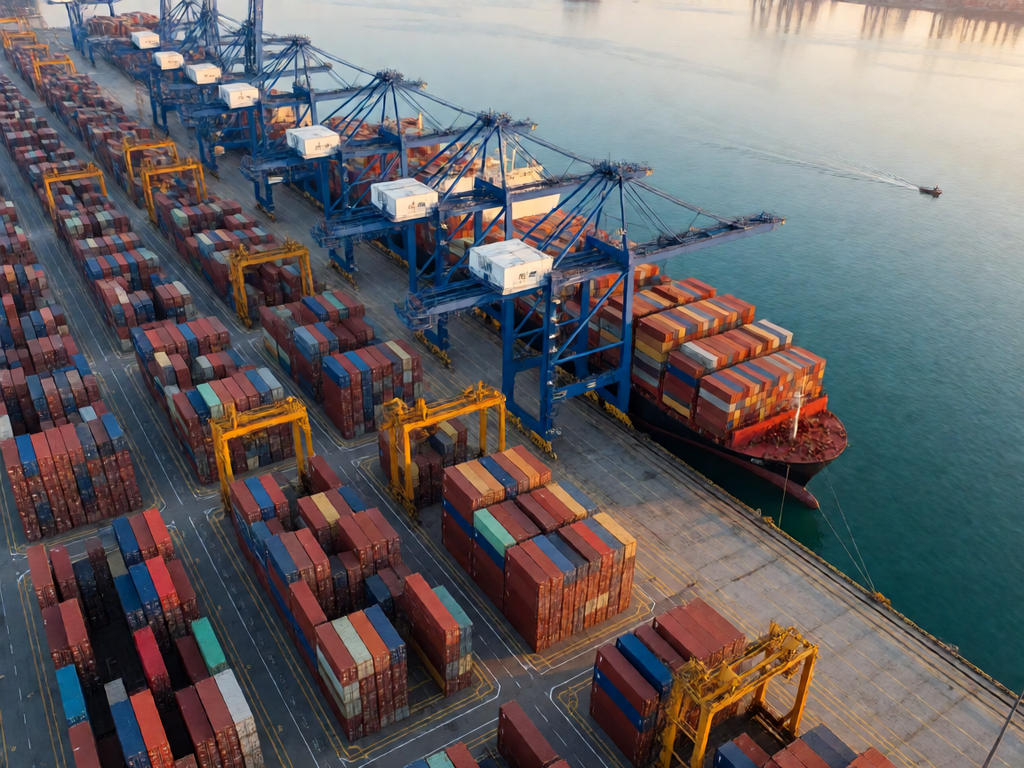
行情好到最疯的时候,船东做的第一件事不是庆祝,是下订单。眼下正是这样。
《Seatrade Maritime News》9 月 21 日的标题一句话点破了关键:VLCC 新造订单潮即将停滞,因为船厂满负荷了。
《Breakbulk》同期的数字更能说明问题:中国拿下了全球 76% 的订单,COSCO 的造船业务正谋划 IPO。
"船厂满了"这四个字,是好消息也是坏消息。
好消息是,说明现在的船紧俏到连船台都得排队,你要是想扩张,只能等。坏消息是,这个"现在",是三年以后。
一条 VLCC 从签合同到交船,标准周期是三年。今天下单,2029 年下水。而 2023、2024 这两年下的那一大批单,会在 2026 到 2028 年集中交付。
做这行的都见过这个剧本。上一轮周期留下的教训是"永远不要在高点造船",可是有用吗?有用,但只对栽过跟头的人有用。每一轮周期都会冒出一批新东家,他们是第一次赶上下一个周期,觉得自己看到的是"长期需求",不是"三年后的过剩"。
这就是周期最讨厌的地方:它不惩罚贪婪,它惩罚迟到。等三年后运价从一百万掉回八万,2029 年还在下饺子的船东会发现自己面对的是一船无处可去的原油,和一份按高息签下的贷款。
有意思的是,这轮连造船的金融侧都热了。《Breakwave Advisors》9 月 28 日写了篇文章,标题是"被忽视的修船爆发"。修船为什么忽然重要?因为船多了,坞期就紧张;船老,出坞率就高。这两个变量在运价崩掉之前,会先在修船这一环把利润吃掉。
对,周期是一环扣一环的。你以为你在玩船市,其实你在一条很长的链子上,而链子上每一环都有人比你先知道。
索马里那把 AK,和伦敦那张承保单
说到这儿,得讲一件听着不搭界、其实在同一个市场里的事。
9 月 25 日,gcaptain 报道:被美国制裁的油轮 "Sibu 1" 号在亚丁湾被索马里海盗劫持;9 月 26 日 Marine Insight 跟进了完整经过:一次 48 小时的营救行动。9 月 27 日有报道说,伊拉克的部族武装在营救中击毙了 7 名海盗。
我给你把两个数字并排放一下。
一艘 VLCC,一天 120 万美元。一条小油轮,被六个人带枪扣下,飘了 48 小时。
你在旁边算算,海盗干这一票能换到多少赎金?六个人,冒着可能被海军直升机打死的风险,48 小时的行动。同样的六个人,去 VLCC 上干活,连上船的机会都没有——那船跑得比他们母船快,雷达上明明白白,护航舰就在旁边转。海盗比谁都懂这个道理:他们的目标从来不是最贵的船,是防御最松的船。
而战争保险盯的,恰恰相反,是最贵、最大、载着最值钱的货的那一批。
所以这是两个市场:一头是伦敦的承保人在红海上给 VLCC 的船壳加价,另一头是亚丁湾的翻译在跟海盗谈价。他们卖的是同一件东西——安全。只是买家不一样,一个买的是概率,一个买的是命。
更让我在意的是这批人回来的方式。
hiiraan 9 月 27 日那篇分析用的词是"利用地区混乱重返索马里海域"。注意,不是"老问题复发",是"新机会出现"。
而 RUSI(英国皇家国际事务研究所)9 月 23 日的报告标题更硬:2026 年的索马里海盗不是过去那个问题的复活,它是结构性问题。
什么叫结构性问题?就是它不再是"一群莽夫趁乱打劫",而是变成了一个适应了新海洋秩序的、有分工的产业链。
这句话的分量在于:国际舰队在亚丁湾巡逻了十几年,把"这片海有海盗"这个认知从全体船员脑子里删干净了。老船长们退休时都说,终于不用提心吊胆了。现在这个认知要重新装回去,而装回去的版本比十年前更贵、更成熟、更有针对性。
红海那边也是同一套语法。《Al-Monitor》9 月 28 日:航运巨头们正小心翼翼地重返红海,尽管胡塞的威胁仍在。《金融时报》9 月 25 日:胡塞承诺不会攻击欧洲船舶。
我请你仔细看这句话的语法。它不是"不攻击商船",不是"保护中立航运",是不攻击欧洲船。
我无意冒犯谁,我只是在陈述一个在海上跑了半辈子的人的常识:风险从来不按道德分配,它按国旗、保险合同和货物价值分配。你在亚丁湾挂什么旗、装的什么货、保险是哪家承保的,直接决定了你会不会成为被瞄准的那个。
这才是所谓"重返红海"最让人不安的地方。船东们不是判断风险降低了才回去的,他们算的是:现在回去,溢价还在。风险没消失,只是价格标出来了,而价格标出来之后,就会有人愿意付。
绿色那笔账,和没人愿意算的那笔账
就在所有人都在数油轮租金的时候,航运技术圈也没闲着。
9 月 29 日 Eco-Business 一篇《中国主导了全球绿色船舶订单,绿色燃料跟得上吗?》,问得很准。
答案是:正在追,而且追得很吃力。
看这一周的官方动作就知道了。9 月 17 日,SGMF 发布了第一份符合 ISO 标准的甲醇作为船用燃料的生命周期评估(LCA);同一天,IMO 专门发布了 FAME 生物燃料混合物的船上检查单;9 月 25 日,IMO 又把矛头对准了替代燃料的泄漏应急响应。
为什么规则发得这么密?因为现实太乱。一份针对生物燃料混合物的船上检查单,一份替代燃料泄漏的应急响应规范,一份甲醇的全生命周期评估——这三份文件加起来说的是同一句话:我们知道要换燃料了,但我们还没商量好怎么换、换了之后出了事谁负责、这笔账怎么算。
《Motoship》9 月 21 日那篇文章的判断很准:燃料经济性将决定航运的转型。
言下之意是,如果下一代燃料比今天的贵三倍,规则写得再漂亮也没用——规则只能决定"谁买单",不能决定"这个技术能不能活下来"。
而《Lloyd's List》9 月 23 日那篇更绝:美国如果限制柴油出口,会对油轮运价产生什么影响?
你看出那个讽刺了吗。全球航运业正在开一个几百页的会议,议题是"我们什么时候不用柴油了";而在一墙之隔的会议室里,另一份报告在算"柴油还能不能出口"。绿色的账和地缘的账,是同一本账。你在船上装的是未来的燃料,船的租金是用今天的战争付的。
说到底,海上所有的环保努力,到最后都要回答一个非常不环保的问题:谁来付钱。
尾声
绕回那个 120 万美元。
我干这行,最怕的不是没钱赚,是不知道自己在赚什么钱。
一天 120 万的租金不是凭空生出来的。它来自一个海峡的紧张、一份保险单的恐慌、几家船台的全负荷,和一批被重新定价的海洋。这笔钱一路走下去,会在海运的每一个环节里抽一道,最后落进谁的口袋,看的不是这条船跑得多好,而是谁站在离钱最近的位置上。
海上有句老话:这片海不养闲人。
但它也不记恩。
今天最赚钱的是船东和保险公司,最难的是那些在亚丁湾被枪口对着谈赎金的人,和那些在本该最好的年份里、发现自己的工资条和这条船的日租毫无关系的船员。
那把 AK 和那张承保单之间,隔着整整一个文明。
但它们在同一个市场里报价。
睡吧。明天还得看海况。
本文数据来源:Lloyd's List、Financial Times、gcaptain、Marine Insight、Seatrade Maritime News、Breakbulk、IUMI、EnergyNow、Eco-Business、hiiraan、RUSI、Al-Monitor、FreightWaves、Cyprus Inform(2026年9月中下旬报道)。仅供行业参考。